Tag: 人民币

别再说香港要掉队了,不再只做传统金融,四张王牌布局人民币出海

香港外汇储备排名_香港人民币国际化_香港离岸人民币结算

很多人对香港的印象还停留在楼市和传统金融领域,认为它的地位正在被新加坡取代,但这种想法早就过时了。

如今香港攥着四张王牌,每张都瞄准人民币国际化,正在改写全球金融旧格局。它不再只是帮外资进入中国的窗口,正转身成为人民币出海的总牵头枢纽。

香港离岸人民币结算_香港人民币国际化_香港外汇储备排名

改革开放四十多年来,香港一直是中国对外贸易的核心中转站。早年强制结汇时期,内地外贸企业通过香港完成美元结算周转,为中国攒下 3 万亿美元外汇储备立下汗马功劳。

时至今日,全球七成以上的离岸人民币结算仍在香港完成,这让全世界的生意人都养成了用人民币通过香港通道交易的习惯。这张扎实的老底子,是整套布局的起点。

香港明确提出用三年时间将黄金仓储规模提升至 2000 吨,相当于给离岸人民币垫上一层真金白银的信用底座。

香港外汇储备排名_香港离岸人民币结算_香港人民币国际化

人民币资产背后有实打实的黄金储备托底,持有人民币的各方才能真正放心,长期持有人民币的意愿也会大幅提升。这张牌,是在为人民币筑牢信用防线。

如今的全球局势下,中东产油国早已看清,把所有资产放在美元篮子里风险越来越高。沙特、伊朗等产油大国正陆续推进石油贸易人民币结算,而香港就是最合适的清算枢纽。

这里既有接轨国际的金融市场,又能无缝对接内地的贸易与产业体系,产油国赚到的人民币既可以随时兑换其他货币,也能直接投资中国资产,灵活度和安全性拉满。

香港外汇储备排名_香港人民币国际化_香港离岸人民币结算

这张牌,撕开了美元旧体系的一道关键缺口。

仅靠贸易结算还不够,赚了人民币的主体不能只放在银行吃利息,需要靠谱的资产渠道留住资金。

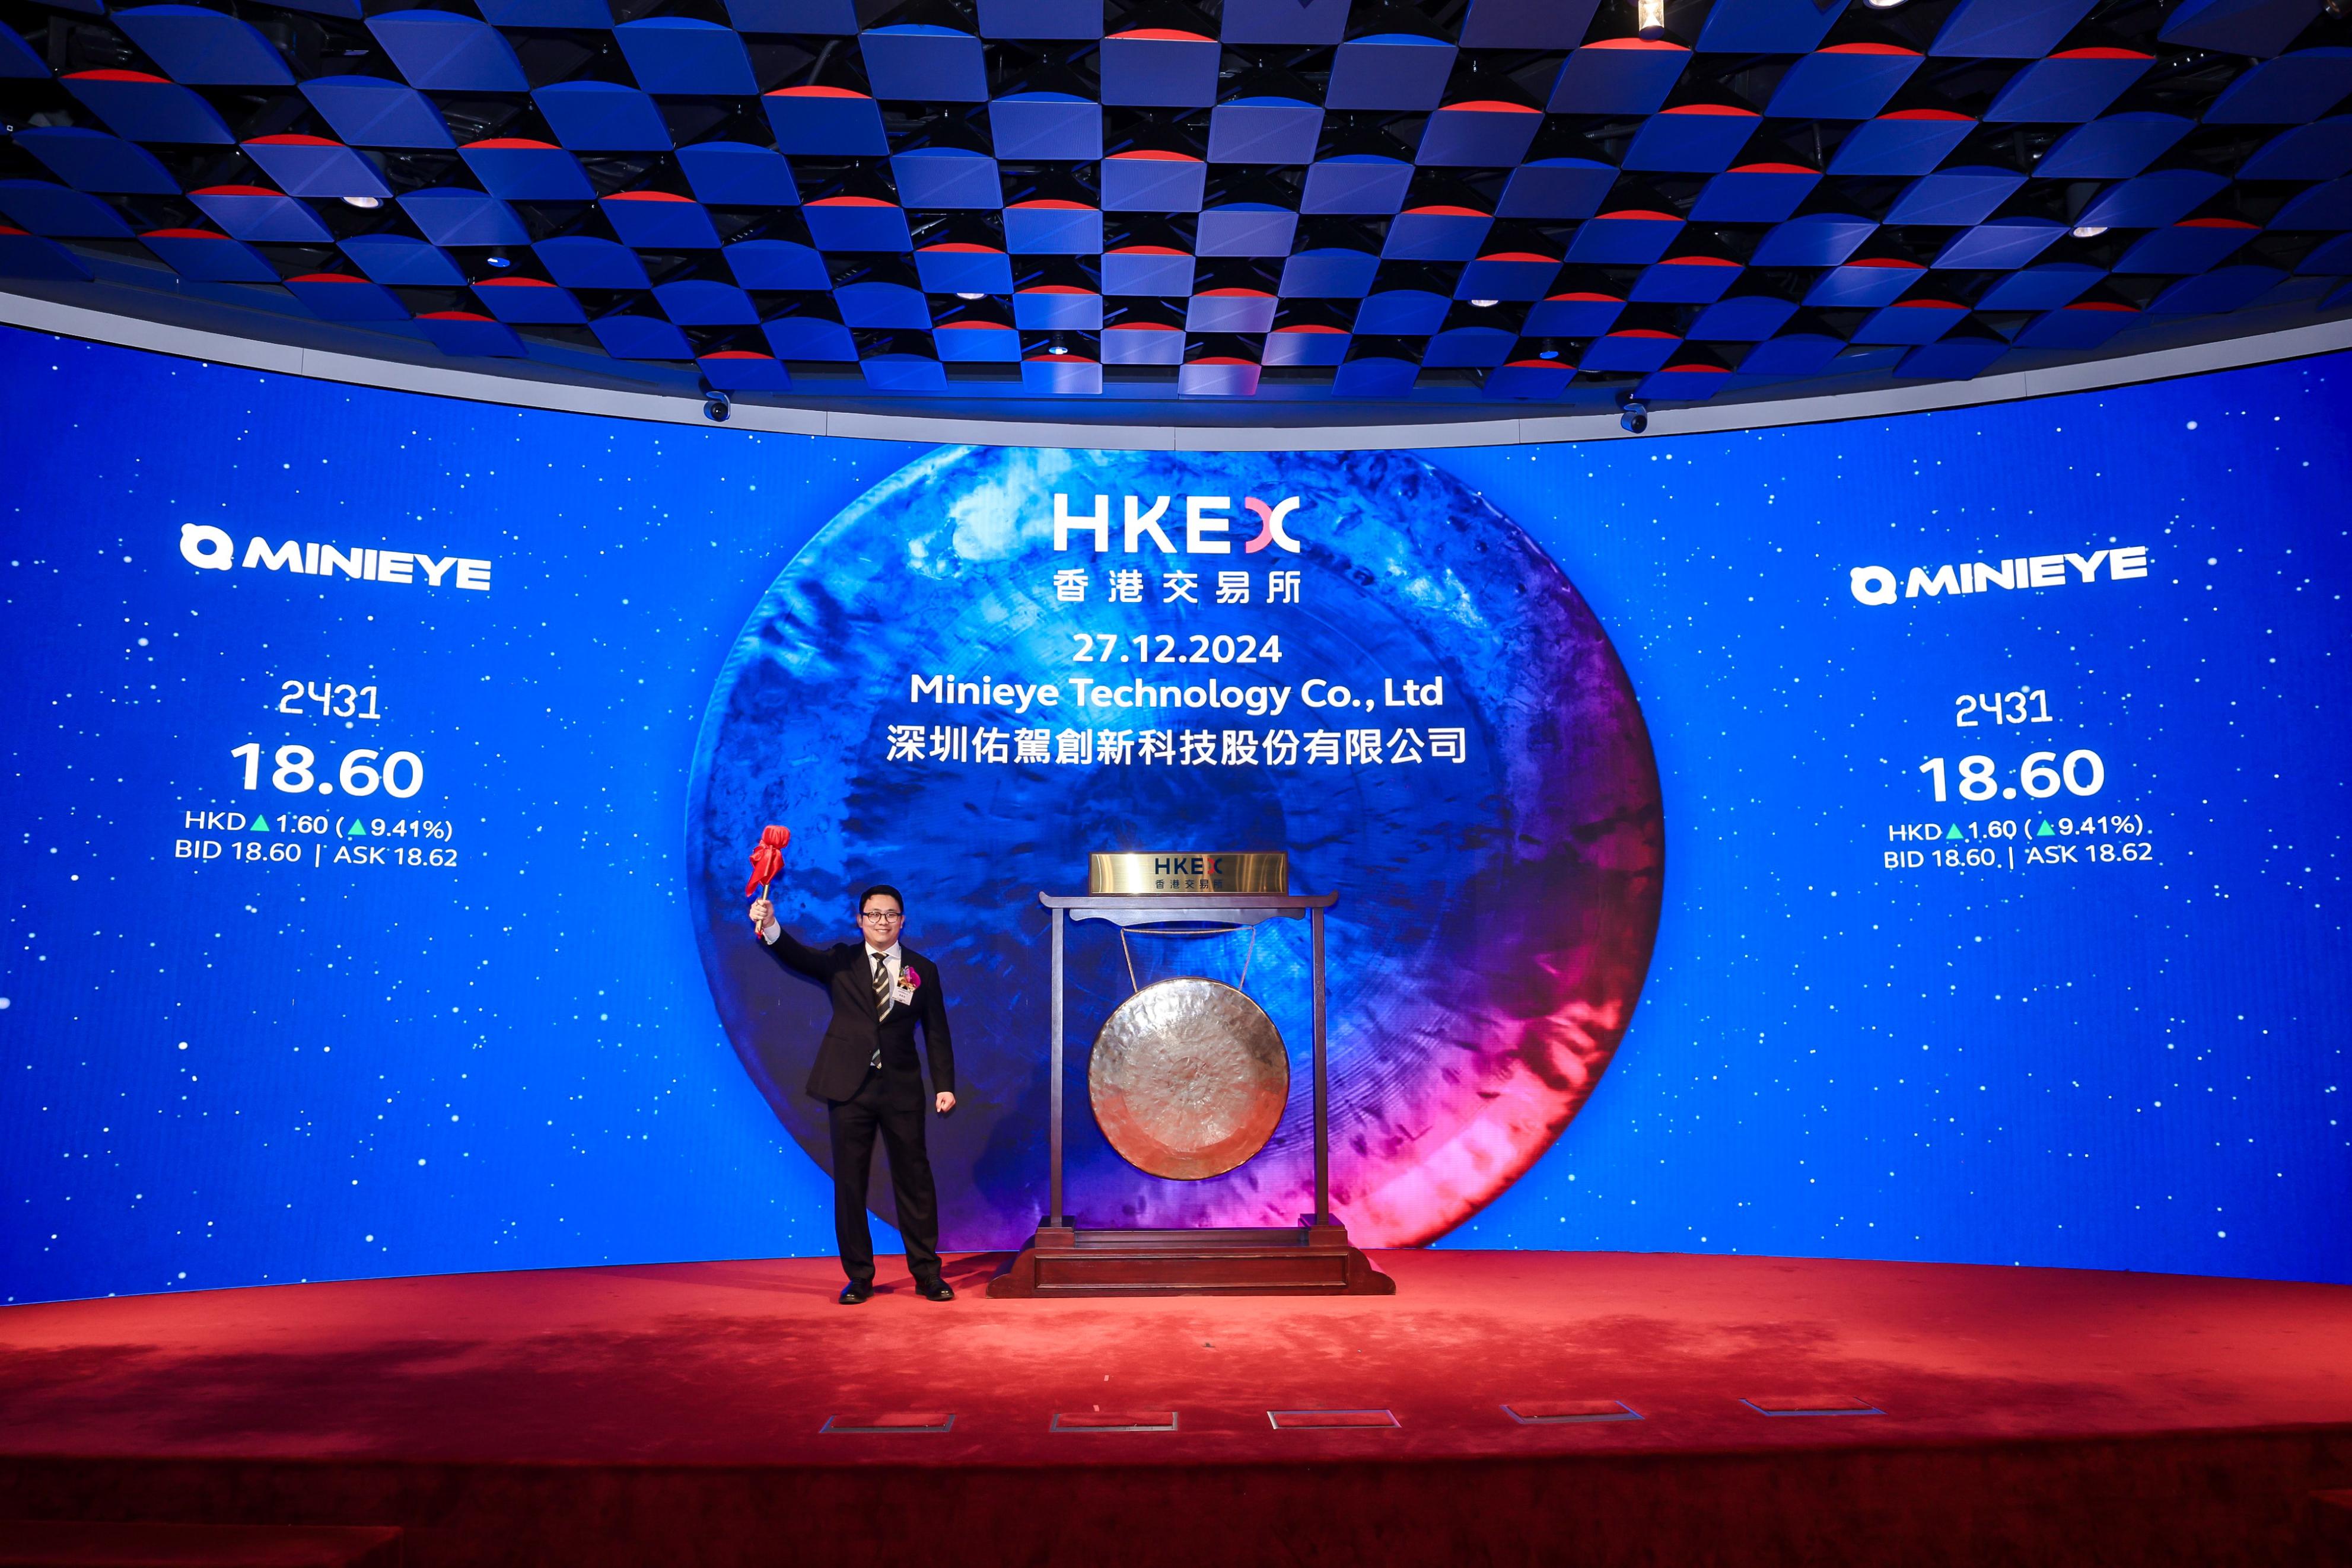
香港正在加速落地相关布局:一方面,中国科技龙头、高端制造业企业陆续赴港 IPO,将最具增长潜力的中国核心资产放在香港离岸市场;

香港人民币国际化_香港外汇储备排名_香港离岸人民币结算

另一方面,人民币国债、政策性金融债持续在港发行,今年中国央行行长亲赴香港推动人民币债券国际化,发行瞬间被全球大型机构疯抢。

这四张牌串起来,形成了完整的人民币资金闭环:贸易人民币稳住流量,黄金人民币托底信用,石油人民币打破美元壁垒,资产人民币留住资金。

香港不再只是区域性金融中心,正在成为人民币全球化的核心载体。过去香港帮全球资金进入中国,未来它要帮中国资金走向世界,这才是香港面向未来的新使命。

香港外汇储备排名_香港离岸人民币结算_香港人民币国际化

不要只盯着港股短期涨跌,看懂全球货币多极化的大趋势,才明白香港的长期价值远不止一个股票市场,它是中国金融开放背景下,人民币全球流量的核心蓄水池。

参考资料:

利好!央行行长潘功胜,最新发声 ——每日经济新闻

今日1美元可兑换多少人民币?人民币美元汇率最新价格

2026年7月25日今日最新人民币兑换美元汇率价格信息:

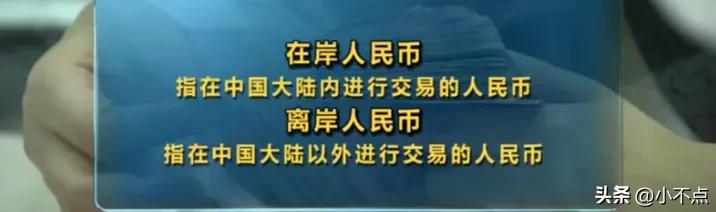
一、 在岸人民币(内地银行间交易市场)

1美元 ≈ 6.7744 人民币

1人民币 ≈ 0.1476美元

说明:内地境内交易。

今日外汇牌价 工商银行_在岸人民币汇率查询_2026年7月25日人民币兑换美元汇率

二、 离岸人民币(境外外汇市场)

1美元 ≈ 6.7748 人民币

1人民币 ≈ 0.1476美元

三、央行官方汇率中间价(央行权威发布,当日市场基准)

1美元=6.7939人民币

1人民币≈0.1472美元

说明:仅为市场指导价,个人无法按此价格兑换外汇,工作日每日9:15统一公布。

2026年7月25日人民币兑换美元汇率_在岸人民币汇率查询_今日外汇牌价 工商银行

四、各大商业银行现汇卖出价(人民币换美元使用,单位:1美元兑人民币)

现汇卖出价=你拿人民币向银行购买美元电汇、跨境转账执行的价格,数值越高换汇成本越高

1. 农业银行:6.7910

换算:兑换1000美元需要6791元人民币;

1元人民币≈可兑换0.1472美元

2. 工商银行:6.7925

换算:兑换1000美元需要6792.5元人民币;

1元人民币≈可兑换0.1472美元

3. 中国银行:6.7934

换算:兑换1000美元需要6793.4元人民币;

1元人民币≈可兑换0.1472美元

2026年7月25日人民币兑换美元汇率_在岸人民币汇率查询_今日外汇牌价 工商银行

4. 交通银行:6.7937

换算:兑换1000美元需要6793.7元人民币;

1元人民币≈可兑换0.1472美元

5. 建设银行:6.7936

换算:兑换1000美元需要6793.6元人民币;

1元人民币≈可兑换0.1472美元

6. 招商银行:6.7946

换算:兑换1000美元需要6794.6元人民币;

1元人民币≈可兑换0.1471美元

7. 光大银行:6.7865

换算:兑换1000美元需要6786.5元人民币;

1元人民币≈可兑换0.1474美元

8. 徽商银行:6.7935

换算:兑换1000美元需要6793.5元人民币;

1元人民币≈可兑换0.1472美元

今日外汇牌价 工商银行_2026年7月25日人民币兑换美元汇率_在岸人民币汇率查询

境外交易所离岸人民币期权运行情况

2023年4月3日,CME正式推出其基于现有美元/离岸人民币(USD/CNH)期货的期权合约,旨在深化投资者押注或对冲人民币走势的市场,目前运行已两个月。但相比较而言,目前新加坡依旧是最大的离岸人民币期货及期权交易中心,这主要得益于其灵活的机制设计以及丰富的外汇对冲场景,值得我国学习借鉴。

A  上市的背景

2018年以来,人民币在全球交易量与日俱增。国际清算银行的数据显示,人民币占2022年全球所有外汇交易量的7%,并超越澳元、加元和瑞士法郎,成为全球第五大交易货币。去年人民币期权的交易量比3年前几乎翻了两番。过去10年人民币已经成为全球最主要交易货币之一,多数机构投资者已经将人民币作为主要核心货币。环球电讯协会(SWIFT)披露的数据显示,截至今年3月,人民币全球使用份额再度回到2%以上,接近疫情前水平。

CME推出离岸人民币期权,将为有需要的企业和金融机构提供更多样化的汇率避险保值工具,也有利于通过提升交易便利度,吸引更多长期投资者和专业投资机构参与,从而丰富离岸人民币市场的交易品种,使离岸人民币市场中即期、远期、互换、期权与其他交易占比更为均衡,并通过组合投资的方式来提升价格发现功能、优化资源配置。与此前上市的美元/在岸人民币(CNY/USD)期权不同的是,离岸人民币被更多海外投资者所接受,所以CME扩展推出了离岸人民币期权来对冲人民币汇率波动风险。

图为SWIFT系统中人民币全球市场份额

作为全球规模最大的外汇衍生品交易所,CME此前已经上市了在岸(CNY)/离岸(CNH)人民币兑美元期货以及在岸人民币期权产品。近年来,人民币离岸市场发展不断壮大,据统计目前已经有12家交易所共上市30多个人民币外汇期货期权产品。其中,人民币离岸期货占据主导,目前除了CME以外,ICE新加坡交易所、新加坡几大交易所以及港交所都推出了离岸人民币兑美元期货;韩国交易所(KEX)、伊斯坦布尔交易所、迪拜商品交易所、巴西商品交易所、南非约翰内斯堡交易所、莫斯科交易所也推出了离岸人民币兑各自货币期货合约。

目前新加坡交易所已经超越香港成为离岸人民币期货交易中心。CME推出CNH/USD期权也是弥补此前产品短板,增加自身竞争筹码。

图为全球主要人民币离岸期货交易所交易情况(2022年)

B  合约的特点

期权形式方面,目前CME上市的USD/CNH期权都是欧式(European)期权。

从到期日来看,本次CME上市的人民币离岸期权包括月度期权及周度期权。其中,月度期权和其他主要交易所相似,周度期权到期日为本周及后四周周五,但月度期权到期当周除外。截至6月12日,CME共有5个合约在上市挂牌,分别为6月第一、三、四、五周以及7月第二周(6月第二周和7月第一周周五为月度期权到期日)。

合约规模方面,该期权和其他几大交易所一样,都为10万美元;最小变动价位方面,CME为了满足不同类型机构投资者需求引入了Globex和Clear Port两个交易平台,其中通过Globex交易的为50元人民币,Clear Port为25元人民币。

合约代码方面也分为5种,1CN、2CN、3CN、4CN、5CN,其中CN代表周期权(月度期权代码为CNH),数字代表到期日所处月份的周五序数;交易时间方面,Globex平台为周日5点至周五4点,Clear Port则延长至5点45分。

到期时间方面,为了方便亚洲投资者以及和国际场外外汇市场交易时间保持一致,周度期权到期时间为合约到期日上海时间下午2点(东京时间下午3点)。

采用现金交割

CME所上市离岸人民币期权交割方式和新交所一样,都是现金交割。主要原因可能是CME及新交所交易商基本都是以投机为主,整体资产持有期限较短,现金交割对市场流动性要求较低且能够降低准入门槛,并不像香港存在大量中资企业,对持有人民币有较大需求,所以现金交割更加符合交易所实际。

风险控制措施

除了常规的保证金以及强制平仓措施以外,CME对于离岸人民币期权还有一些专门安排。

持仓限额。目前CME对离岸人民币期权合约持仓限制规定为:合约首月7日内不得超过5000元人民币,其余时间不得超过5亿元人民币。随着人民币交易规模的与日俱增,持仓限制可能会抑制整体合约流动性。相比之下,新交所上市离岸人民币期权并无强制限制,仅仅要求交易所报告所有超过5000元人民币的头寸。

反向行权限制。针对部分CME上市商品期权,如果价内期权的多单持有者选择不自动行权,或价外期权及平价期权的多单持有者选择行权,CME允许交易者通过清算会员提交反向行权指令。反向行权指令一般需要在期权最后交易日的规定时间之前通过清算会员向交易所提出,但CME上市的外汇期权除特殊规定外均不允许执行该指令。同CME上市的其他外汇衍生品一样,离岸人民币期权并不允许反向行权(Contrary Expiry Instructions)。

C  运行的情况

图为CME上市人民币离岸期权成交量&持仓量(单位:手)

目前距CME上市离岸人民币期权接近两个月,从成交和持仓数据来看,目前整体成交仅为34手,日均成交量不到1手。主要受中美货币政策拐点尚未到来影响,人民币汇率波动性较小,故期权成交量不大。

市场成交和持仓情况

同CME此前推出的在岸人民币期权一样,本次离岸期权交易量较大的是周期权,主要是机构交易更加灵活。截至目前月度期权尚无任何成交,周期权方面也仅在4月12日及14日各有17手成交,未平仓合约(Open Interest)也在4月13日前后达到峰值。随着5月美联储宣布加息25个基点,但删去了关于持续收缩货币政策的论调,市场开始交易下半年退出加息甚至开始降息的政策预期。预计二季度后人民币汇率波动性扩大,外汇期权的避险属性将得到强化,从而促使期权交易放量。持仓量方面目前仅有周期权在4月13日达到峰值17手。

机构分类较为单一

单纯从期权来看,根据BIS统计数据,截至2022年年底,北美地区外汇期权日均换手率为40亿美元,而亚太地区达到150亿美元,整体人民币期权日均换手率达到10亿美元。由于CFTC仅仅在2022年4月底至5月初短暂披露过人民币衍生品持仓,根据2022年5月10日数据,离岸人民币交易者中以杠杆基金为主,且主要集中于空头头寸,但其他报告机构以多头为主。

流动性欠缺

截至2023年3月,CME上市的外汇期货及期权成交量达到日均121.2万份,名义价值达到1151亿美元,2月日均成交规模(ADV)同比增速达到39.5%。CME FX LINK系统日均成交量为26亿美元,较2月份12.2亿美元恢复明显,同比增速也达到了18.8%。相比之下,新交所外汇期货及期权月度成交名义规模达到2555亿美元,期货日均成交规模触及111亿美元。2022年整体成交2万亿美元,今年一季度总成交量达到6000亿美元。新交所美元兑离岸人民币期货在2023年3月创下新纪录,月度成交量达220万份合约。不仅如此,3月日均成交额环比也增长44%至95亿美元。整体来看,CME上市人民币期权相较于新加坡成交规模较小,凸显出市场流动性不足。

D  我国市场现状

起步较晚

虽然我国于1996年已实现经常账目下的人民币自由兑换,但衍生品市场起步较晚。为了进一步丰富外汇品种交易,2011年经外管局批准,外汇交易中心在银行间市场组织开展人民币外汇对期权的交易。2014年,为了贯彻落实《国务院办公厅关于支持外贸稳定增长的若干意见》,促进规范外汇衍生产品市场发展,外管局确立以外汇期权为重点丰富汇率避险工具,银行间外汇市场人民币外汇期权分为欧式期权和美式期权。目前交易货币对有人民币兑美元、欧元、日元、港币以及英镑5种,但推出以来交易都是在岸人民币兑美元期权为主,缺乏目前全球流动性更好的离岸品种。

参与主体以机构为主

我国银行间外汇市场首先对机构投资者开放。截至目前银行间市场外汇对交易会员共有162家,包含142家商业银行,7家大型券商,其他机构包括财务公司、境外养老金以及国际金融机构。

交易稳步增长

自2011年推出银行间外汇期权以来,市场交易稳步增长。2022年银行间外汇市场累计成交21.6万亿美元,其中外汇衍生品市场成交20.4万亿美元,日均成交843亿美元,同比下降4%,而外汇期权成交38亿美元,同比上升4.1%。同时,外管局数据显示,银行间对客市场以及外汇市场人民币期权成交量在2021年创下新高,2021年12月达到近7000亿美元,全年成交量达到近8万亿美元。

场内品种空白需填补

目前外汇期权成交量较为可观,尤其去年奇异期权的推出对外汇市场以及上海国际金融中心建设具有一定促进作用。但银行间市场都是场外交易,虽然在产品灵活性和便利性方面有较大优势,但随着外汇交易量不断扩大,标准化场内期权产品的重要性无法被完全替代。

E  几点启示

离岸人民币外汇市场伴随人民币国际化的功能拓展而不断深化发展。境外几大交易所引入离岸人民币期权品种在增加人民币交易量的同时,让投资者接触到更广泛的金融产品并满足国际投资者对人民币日益增长的商业需求。丰富的外汇期权工具能为国际投资者提供一个更加强大的工具,使国际投资者可以在金融市场使用更加复杂的对冲和交易策略,更加灵活地应对汇率波动风险。对于我国来说,从几大境外交易所推出离岸人民币期权运行情况来看,主要有以下几点启示:

首先,尽管目前银行间市场交易量较为可观,但其主要是OTC市场,由于目前我国仍处于人民币国际化的初期,且汇率波动对整体金融市场冲击较大,场内合约具有标准化特性,交易双方也可以根据自身需求进行选择和组合,从而有更好的定价效率和流动性,对平抑汇率波动性的作用依旧无法忽视。

其次,从境外交易所人民币期权运行初期情况来看,离岸人民币产品流动性有待提高,初期预计需要引入做市商制度,提高机构报价的积极性,扩容市场参与主体;同时为了面对汇率波动较大时期投资者需求,期权到期时间选择需要更加灵活。

再次,为了落实外汇市场服务实体经济的部署,2022年6月银行间场外市场在现有的普通欧式期权的基础上进一步推出了美式、亚式、障碍以及数字期权等奇异期权品种。但新加坡的案例证明场内外汇市场也能兼顾灵活性交易需求,从新加坡交易经验来看,Flex(灵活便利型)期货可以兼顾标准化品种合约以及投资者灵活性需求,成交量远超其他标准期货品种,值得我国借鉴。新交所推出的灵活便利型期货极大方便了不同类型机构投资者对冲需求,提振了相关期权的成交量,作为场内交易品种,可以考虑未来针对不同类型的投资者推出有一定灵活空间的差异化产品,从而使得相关期权产品更加受交易者欢迎。

最后,鉴于目前场外市场期权组合已经引入包括看涨期权价差组合(Call Spread)、看跌期权价差组合(Put Spread)、风险逆转期权组合(Risk Reversal)、跨式期权组合(Straddle)、异价跨式期权组合(Strangle)、蝶式期权组合(Butterfly)和自定义期权组合(Custom Strategy)等,场内市场可以考虑借鉴引入类似组合,以便于交易商更好地针对自身头寸设计相应交易策略,以提升市场深度和流动性。(作者单位:申银万国期货)

从中国外汇的历史说起:人民币真的“超发”了吗?

人民币超发原因_人民币 外汇储备_外汇储备与人民币信用背书

人民币与美元。图片来源:视觉中国

从2008年金融危机后投放大量货币以刺激内需平稳经济开始,社会上出现了“人民币超发”的声音。面对这些声音,我们不禁要问,人民币真的“超发”了吗?

要搞清楚当时我们为什么增发了这么多货币,为什么中国物价水平一直在持续上升,我们首先要理解2013年以前中国的印钱方式是强制兑换美元。各经营主体将挣来的美元交给中国人民银行,中国人民银行印出人民币(即外汇占款),将美元收为外汇储备。也就是说,中国之前的货币发行是以日益庞大的外汇储备作为人民币的信用背书的。

改革开放前30年,中国受到欧美发达国家围追堵截,几乎没有任何外汇储备。当时国家的外汇来源渠道非常稀少,手中的外汇仅够购买特别急需的西药和医院急需设备,更谈不上什么外汇储备了。中国最早的外汇积累,一开始都依靠的是我们海外华人、港澳台同胞出于对民族的先天情感最早来大陆的投资。

而从1978年中国对外开放为起始,中国的外汇储备稳步增长,一直增长到目前约3.1万亿美元左右。这些外汇储备不是西方发达国家给中国人民的施舍和爱心捐助,而是13亿多中国人民用近40年没日没夜,用血用汗用命一个扣子一条领带换回来的辛苦钱!中国2017年GDP约12万亿美元,其中外汇储备占到了26%,也就是说这些外汇储备财富相当于全中国人民不吃不喝劳动整整3个多月创造的财富和心血。

至此,我们可以下结论:外汇储备从本质上来看,就是我们对外的债权。但是这些债权的价值并不是稳定的,试想一下中国的3.1万亿美元一夜之间全然蒸发会怎么样?这听起来好像天方夜谭,但却正在发生。我们以人民币汇率波动的“保尔森效应”为例:保尔森是克林顿时期的美国财长,在任以后首次访华时,人民币汇率中间价在4天内连续击破7.94、7.93和7.92三个整数关口,创出新高。2006年12月保尔森率团开展中美战略经济对话,人民币汇率中间价又首次突破7.82的关口。2007年3月其第三次访问中国,人民币汇率逼近7.74的关口,创出汇改以来的新高。美国财长保尔森上任几个月来了中国三次,人民币汇率也从$1:RMB 8左右大幅升值到$1:RMB 7.74。中国人民币升值,也就意味着美元贬值,以美元计价的中国债权也相应缩水了650亿美元,也就是说美国通过行政手段迫使中国人民币升值导致中国凭空损失了650亿美元的债权!美国通常在国际经济平稳发展时期,竭力推行自由资本主义经济制度,反对其他国家的所谓“汇率干预”,特别是在其他国家持续处于贸易顺差地位时,美国便通过政治经济施压的方式强迫这些国家货币升值,美元的贬值使其在获取对价时得到直接的“显性超额收益”。

现阶段通过与美国近十年的博弈,中国越来越认识到用这种汇率不断升值的方式永远无法满足美国的胃口,而美国在不断威胁中国是非市场经济国家的同时,用行政手段逼迫中国提高汇率来进行逃债的方式,自我感觉也愈加行不通。因而,其换了一个方式,逼迫人民币资本项下急速开放。中国的应对措施是必须对冲美国公开量化宽松或暗中放水损害中国外汇储备财富的“隐性损失”。这样,一方面彰显中国货币政策独立性,另一方面美国也找不到直接借口来攻击中国国内的货币政策。

所以,那些认为中国“货币超发”“通货膨胀高企”的说法都不符合实际情况,未能考虑到美国货币超发把中国持有的美元债权贬值殆尽这一重大风险。

而相关部门面对这一问题也非常为难,不增发货币就会眼睁睁看着近40年的储备积累被美国兑水稀释,增发货币又担心通货膨胀高企、人民的资产贬值缩水。在政策选择上,中国只好两难取其轻。

那么,中国应该如何应对这一两难境地?其一,中国应当恪守“你放水,我也放水,只要比你慢一些,货币就比你坚挺”这一原则。其目的是减轻我们外汇储备因美元贬值遭受的重大损失;同时,要控制好节奏,把握住平衡,从而保障国内政治经济稳定。回顾政府这十多年来一直在连续努力做的事情:给农民免农业税、扩大医保覆盖范围、提高最低工资、消灭贫困人口、控制房价、改善环境等等一系列惠民政策不断出台,正是把握平衡保证人民生活稳定富足的有力手段。

需要注意的是,美国以前多次货币超发对美国通货膨胀影响有限,因为美元的池子不是护城河,而是处在世界最高地点的水库,其把闸门一开都泄到了海外市场,漂泊为“不受美国监管”的欧洲美元、亚洲美元、石油美元,对美国本土的经济和物价影响有限。当然美国货币超发,也只是能带来一时的好处,长期来看,美国必然也会受到这一政策的反噬。据了解,近三年来美国的物价上涨感觉越来越明显,这又是为什么呢?我们从2008年金融危机分析,美国的三次量化宽松把美元的洪水泄到了海外。中国、世界通货膨胀率与美国的通货膨胀率差额的均值不断缩小。由此可以明显地看出金融危机后五年,美国把世界作为量化宽松的蓄水池,与近三年相比较美元的泄洪功效急速下降。这是因为全世界均保持对美元薅羊毛的高度警觉,所以美元转了一圈又回到了国内,导致了美国物价上涨。

从美国的财政现状来看,随着减税的实施,财政收入会减少,但是刚性支出会加大,因此美国完全有可能一方面加息让美元走高,另一方面会暗中放水,否则逻辑讲不通,我们并不能够仅仅看美联储公布的经济状况褐皮书来看美国的经济形势,要有两手准备两手应对。从特朗普上台以来倡导“美国优先”这一口号的内涵来看,其所有经济政策着力点在于扩大美国就业、增加中产阶层收入,核心在于对内用弱势美元恢复美国国内经济,对外采取一切手段继续维护美元霸权,但是这种两难境地不可能双赢。至于美国经济学家蒙代尔提出的不可能三角中阐述的资本自由流动、汇率稳定、央行独立性这三个因素,对我们也仅有一点借鉴意义。因为在资源市场要素中,中国的土地和自然资源与西方经济学中的假设是不一样的,即不是吻合所有资源要素可以完全自由流动这一假设。

反观美国财政系统,美联储是美国财政部最大的债权人,而华尔街大摩、高盛、花旗等等大金融财团都是美联储的大股东,也就是说这些金融财团操控着美国政府的财政支出,也就发生了美国政府用财政收入对金融危机进行救市,用纳税人的钱将私人企业“收归国有”等等诸多乱象,这也进一步激化了平民和金融财阀之间的矛盾。如2011年爆发的占领华尔街运动等,这也正是美国平民和金融财阀之间矛盾激化的折射。同时也是为什么特朗普的民族主义、贸易保护主义等政策思想能够在美国立足的重要原因。

国家金融安全是所有经济问题里最重要的领域,而外汇储备是体现国家综合实力与话语权的一个重要因素。只有外汇储备充实,国家经济实力富强,中国在国际上提出的倡议和规则才会有人响应,中国的国际地位才能不断提升,最终实现中华民族的伟大复兴。

(作者:景乃权,浙江大学经济学院副教授,新华社特约经济分析师;浙江大学金融系研究生 童威远、陈德宇)

国家外汇局:5月银行结汇16676亿元人民币,售汇14229亿元人民币

国家外汇管理局公布2026年5月银行结售汇和银行代客涉外收付款数据

国家外汇管理局统计数据显示,2026年5月,银行结汇16676亿元人民币,售汇14229亿元人民币。2026年1-5月,银行累计结汇87624亿元人民币,累计售汇72755亿元人民币。

美元计值,2026年5月,银行结汇2439亿美元,售汇2081亿美元。2026年1-5月,银行累计结汇12675亿美元,累计售汇10530亿美元。

2026年5月,银行代客涉外收入52913亿元人民币,对外付款48637亿元人民币。2026年1-5月,银行代客累计涉外收入263340亿元人民币,累计对外付款248803亿元人民币。

按美元计值,2026年5月,银行代客涉外收入7738亿美元,对外付款7112亿美元。2026年1-5月,银行代客累计涉外收入38113亿美元,累计对外付款36012亿美元。

附:名词解释和相关说明

银行结售汇是指银行为客户及其自身办理的结汇和售汇业务,包括远期结售汇履约和期权行权数据,不包括银行间外汇市场交易数据。银行结售汇统计时点为人民币与外汇兑换行为发生时。其中,结汇是指外汇所有者将外汇卖给银行,售汇是指银行将外汇卖给外汇使用者。结售汇差额是结汇与售汇的轧差数。

远期结售汇签约是指银行与客户协商签订远期结汇(售汇)合同,约定将来办理结汇(售汇)的外汇币种、金额、汇率和期限;到期外汇收入(支出)发生时,即按照远期结汇(售汇)合同订明的币种、金额、汇率办理结汇(售汇)。

远期结售汇平仓是指客户因真实需求背景发生变更、无法履行资金交割义务,对原交易反向平盘,了结部分或全部远期头寸的行为。

远期结售汇展期是指客户因真实需求背景发生变更,调整原交易交割时间的行为。

本期末远期结售汇累计未到期额是指银行与客户签订的远期结汇和售汇合同在本期末仍未到期的余额;差额是指未到期远期结汇和售汇余额之差。

未到期期权Delta净敞口是指银行对客户办理的期权业务在本期末累计未到期合约所隐含的即期汇率风险敞口。

银行代客涉外收付款是指境内非银行居民机构和个人(统称非银行部门)通过境内银行与非居民机构和个人之间发生的收付款,不包括现钞收付和银行自身涉外收付款。具体包括:非银行部门和非居民通过境内银行发生的跨境收付款(包括外汇和人民币),以及非银行部门和非居民之间通过境内银行发生的境内收付款(暂不包括境内居民个人和机构与境内非居民个人之间发生的人民币收付款),统计时点为客户在境内银行办理涉外收付款时。其中,银行代客涉外收入是指非银行部门通过境内银行从非居民收入的款项,银行代客对外支出是指非银行部门通过境内银行向非居民支付的款项。